Ngân hàng Nhà nước Việt Nam trả lời kiến nghị cử tri Đắk Lắk
Ngày đăng: 17/09/2026 18:01


Hôm nay: 0
Hôm qua: 0
Trong tuần: 0
Tất cả: 0
Ngày đăng: 17/09/2026 18:01
Ngân hàng Nhà nước Việt Nam (NHNN) nhận được kiến nghị của cử tri tỉnh Đắk Lắk do Ủy ban Dân nguyện và Giám sát của Quốc hội chuyển đến tại Văn bản số 905/UBDNGS16 ngày 20/7/2026 về việc chuyển kiến nghị của cử tri từ hoạt động tiếp xúc cử tri chuyên đề của Đoàn ĐBQH tỉnh Đắk Lắk. Sau khi nghiên cứu, NHNN có ý kiến như sau:
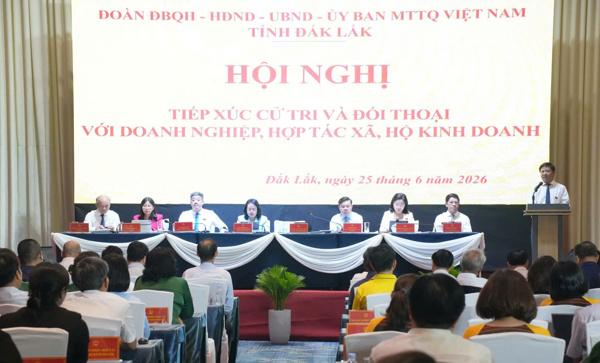
1. Nội dung kiến nghị của cử tri: “Các đơn vị trên địa bàn các xã, phường: Ea Wy, Ea Kao, Phú Xuân, Tuy An Tây, Ea Drăng, Phú Yên, Vụ Bổn, Ea M'Droh, Liên Sơn Lắk, Cư Prao, Phú Mỡ; Liên minh Hợp tác xã tỉnh; Hiệp hội Doanh nghiệp tỉnh; các HTX Bưởi da xanh Lương Đình, An Nghiệp, Tiến Nam và hộ kinh doanh Nguyễn Văn Đạt; HTX Nông nghiệp Thống Nhất phản ánh việc tiếp cận nguồn vốn tín dụng còn gặp nhiều khó khăn do năng lực tài chính hạn chế, thiếu tài sản bảo đảm có giá trị; tài sản trên đất nông nghiệp được định giá thấp, trong khi nhu cầu vốn để đầu tư máy móc, đổi mới công nghệ và phục hồi sản xuất sau ảnh hưởng của thiên tai cuối năm 2025 rất lớn. Đề nghị Ngân hàng Nhà nước Việt Nam xem xét đơn giản hóa thủ tục vay vốn, kéo dài thời hạn vay phù hợp với chu kỳ sản xuất nông nghiệp; nghiên cứu cơ chế bảo lãnh tín dụng hoặc nới lỏng điều kiện tiếp cận vốn cho doanh nghiệp, hợp tác xã; có cơ chế linh hoạt hơn trong định giá tài sản trên đất nông nghiệp hoặc cho phép sử dụng phương án sản xuất, hợp đồng bao tiêu sản phẩm làm căn cứ bảo đảm tiền vay; đồng thời nghiên cứu các chính sách hỗ trợ tín dụng, giãn nợ, giảm lãi suất và các giải pháp phục hồi sản xuất kinh doanh đối với doanh nghiệp bị ảnh hưởng bởi thiên tai.”
2. Nội dung kiến nghị được giải trình, cung cấp thông tin như sau:
(i) Về kiến nghị đơn giản hóa thủ tục vay vốn, nới lỏng điều kiện tiếp cận vốn: Tại các Chỉ thị 01/CT-NHNN của Thống đốc NHNN về tổ chức thực hiện 2 các nhiệm vụ trọng tâm của ngành Ngân hàng hàng năm đã chỉ đạo các tổ chức tín dụng (TCTD) thực hiện các giải pháp tạo điều kiện thuận lợi cho khách hàng tiếp cận nguồn vốn tín dụng ngân hàng trên cơ sở rà soát, đơn giản hóa thủ tục, hồ sơ vay vốn, tài sản bảo đảm,... Theo đó, TCTD đã có nhiều đổi mới trong việc xây dựng quy trình cho vay theo hướng đơn giản hóa thủ tục vay vốn, giảm bớt phiền hà cho khách hàng vay, nhưng vẫn đảm bảo an toàn vốn vay và không trái với quy định của pháp luật, nâng cao khả năng thẩm định để rút ngắn thời gian giải quyết cho vay, tạo điều kiện người dân tiếp cận vốn tín dụng ngân hàng. Bên cạnh đó, thời gian qua NHNN đã hoàn thiện khung pháp lý về hoạt động cho vay của TCTD đối với khách hàng nhằm tăng tính minh bạch trong hoạt động cho vay, đổi mới theo hướng thông thoáng, ứng dụng công nghệ để rút ngắn thời gian, quy trình nhưng vẫn đảm bảo an toàn. Theo đó, ngày 30/6/2026, NHNN đã ban hành Thông tư số 29/2026/TT-NHNN sửa đổi bổ sung Thông tư số 39/2016/TT-NHNN ngày 30/12/2016 quy định về hoạt động cho vay của TCTD đối với khách hàng trong đó: (i) giảm bớt điều kiện vay vốn bắt buộc phải có phương án sử dụng vốn khả thi đối với khoản cho vay có mức giá trị nhỏ không vượt quá 200 triệu đồng tại các Quỹ tín dụng nhân dân, 400 triệu đồng tại các tổ chức tín dụng khác; (ii) bãi bỏ giới hạn dư nợ cho vay đối với cá nhân vay phục vụ nhu cầu đời sống và được định danh, xác minh thông tin bằng phương thức điện tử ở mức tối đa 100 triệu đồng tại một tổ chức tín dụng nhằm tạo điều kiện để người dân tiếp cận nguồn vốn tín dụng hợp pháp thông qua kênh điện tử thuận lợi hơn, góp phần hạn chế tín dụng đen, đồng thời giúp giảm chi phí giao dịch, tiết kiệm thời gian và nâng cao hiệu quả của hoạt động cho vay trên nền tảng số…
(ii) Về kiến nghị kéo dài thời hạn vay phù hợp với chu kỳ sản xuất nông nghiệp: Theo quy định tại khoản 1 Điều 11 Nghị định số 55/2015/NĐ-CP ngày 09/6/2015 của Chính phủ về chính sách tín dụng phục vụ phát triển nông nghiệp, nông thôn1, TCTD và khách hàng căn cứ vào chu kỳ sản xuất kinh doanh, thời hạn thu hồi vốn của dự án, phương án sản xuất kinh doanh, khả năng trả nợ của khách hàng và nguồn vốn cho vay của TCTD để thỏa thuận thời hạn cho vay, thời hạn duy trì hạn mức tín dụng đối với khách hàng. Do đó, quy định hiện hành đã cho phép TCTD và khách hàng căn cứ vào chu kỳ sản xuất nông nghiệp để thỏa thuận về thời hạn cho vay phù hợp. - Bên cạnh đó, để phù hợp với đặc thù sản xuất nông nghiệp và tạo thuận lợi cho khách hàng về thời hạn cho vay, khoản 5 Điều 3 Nghị định số 55/2015/NĐ-CP (đã sửa đổi, bổ sung) quy định về phương thức cho vay lưu vụ đối với cá nhân, hộ gia đình để nuôi trồng, chăm sóc các cây trồng, vật nuôi có tính chất mùa vụ theo chu kỳ sản xuất liền kề trong năm hoặc các cây lưu gốc, cây công nghiệp có thu hoạch hàng năm, theo đó TCTD và khách hàng thỏa thuận dư nợ gốc của chu kỳ trước tiếp tục được sử dụng cho chu kỳ sản xuất tiếp theo nhưng không vượt quá thời gian của 02 (hai) chu kỳ sản xuất liên tiếp.
(iii) Về kiến nghị nghiên cứu cơ chế bảo lãnh tín dụng: Hiện nay, cơ chế bảo lãnh tín dụng cho doanh nghiệp khi vay vốn tại TCTD thực hiện thông qua Quỹ bảo lãnh tín dụng cho doanh nghiệp nhỏ và vừa (DNNVV) quy định tại Nghị định số 34/2018/NĐ-CP ngày 08/3/2018 về việc thành lập, tổ chức và hoạt động của Quỹ Bảo lãnh tín dụng cho DNNVV do Bộ Tài chính tham mưu ban hành. Về phía ngành Ngân hàng, NHNN đã ban hành Thông tư số 45/2018/TT-NHNN ngày 28/12/2018 về việc hướng dẫn các TCTD trong cho vay có bảo lãnh của Quỹ bảo lãnh tín dụng (đã được sửa đổi, bổ sung bởi Thông tư số 85/2025/TT-NHNN ngày 31/12/2025), trong đó quy định cụ thể nội dung thỏa thuận phối hợp giữa bên cho vay và Quỹ bảo lãnh tín dụng, nguyên tắc, lãi suất cho vay có bảo lãnh, trách nhiệm của bên cho vay và các đơn vị NHNN.
(iv) Về kiến nghị cho phép sử dụng phương án sản xuất, hợp đồng bao tiêu sản phẩm làm căn cứ bảo đảm tiền vay- Theo quy định của pháp luật về hoạt động cho vay, phương án sản xuất, hợp đồng bao tiêu sản phẩm là tài liệu chứng minh mục đích vay vốn, tính khả thi của phương án vay vốn. Vì vậy, việc sử dụng phương án sản xuất, hợp đồng bao tiêu sản phẩm làm tài sản bảo đảm tiền vay chưa phù hợp với quy định hiện hành.
- Theo quy định tại khoản 1 Điều 9 Nghị định số 55/2015/NĐ-CP (đã sửa đổi, bổ sung), TCTD được xem xét cho khách hàng vay trên cơ sở có bảo đảm hoặc không có bảo đảm bằng tài sản theo quy định của pháp luật. Theo quy định tại Điều 15 Thông tư số 39/2016/TT-NHNN, việc áp dụng biện pháp bảo đảm tiền vay hoặc không áp dụng biện pháp bảo đảm tiền vay do TCTD và khách hàng thỏa thuận. Việc thỏa thuận về biện pháp bảo đảm tiền vay của TCTD với khách hàng phù hợp với quy định của pháp luật về biện pháp bảo đảm và pháp luật có liên quan (Bộ luật Dân sự năm 2015, Nghị định số 21/2021/NĐ-CP ngày 19/3/2021 quy định thi hành Bộ luật Dân sự về bảo đảm thực hiện nghĩa vụ).
- Bên cạnh đó, khoản 4 Điều 14 Nghị định số 55/2015/NĐ-CP (đã sửa đổi, bổ sung) quy định về hoạt động cho vay liên kết trong sản xuất nông nghiệp, theo đó, TCTD thực hiện cho vay đối với đối với tổ chức đầu mối và bên liên kết thực hiện sản xuất nông nghiệp theo chuỗi liên kết trên cơ sở dòng tiền của khách hàng. (v) Về nghiên cứu các chính sách hỗ trợ tín dụng, giãn nợ, giảm lãi suất; Các giải pháp phục hồi sản xuất kinh doanh đối với doanh nghiệp bị ảnh hưởng bởi thiên tai- Điều 12, Điều 14, Điều 15, Điều 15a Nghị định số 55/2015/NĐ-CP của Chính phủ (đã sửa đổi, bổ sung) đã quy định các chính sách góp phần tạo điều kiện cho khách hàng gặp rủi ro do nguyên nhân khách quan, bất khả kháng, thiên tai, dịch bệnh trên phạm vi rộng. NHNN đã ban hành Thông tư số 29/2025/TT-NHNN hướng dẫn các TCTD cho vay đối với lĩnh vực nông nghiệp, nông thôn. Theo đó:
+ Đối với chính sách cơ cấu lại thời hạn trả nợ, giữ nguyên nhóm nợ: trường hợp khách hàng gặp khó khăn do nguyên nhân khách quan, bất khả kháng, TCTD xem xét quyết định cơ cấu lại thời hạn trả nợ đối với số dư nợ gốc và/hoặc lãi và giữ nguyên nhóm nợ đối với khoản nợ có số dư nợ gốc và/hoặc lãi được cơ cấu lại thời hạn trả nợ; thời gian cơ cấu lại không vượt quá 12 tháng (đối với khoản nợ ngắn hạn); 36 tháng (đối với khoản nợ trung, dài hạn).
+ Đối với chính sách khoanh nợ: Trường hợp khách hàng bị thiệt hại về vốn vay, tài sản hình thành từ vốn vay do hậu quả thiên tai, dịch bệnh xảy ra trên phạm vi rộng được tổ chức tín dụng đánh giá chưa có khả năng hoặc không có khả năng trả nợ vay cho tổ chức tín dụng, Ủy ban nhân dân cấp tỉnh tổng hợp, đánh giá cụ thể thiệt hại, báo cáo Thủ tướng Chính phủ, Ngân hàng Nhà nước Việt Nam, Bộ Tài chính để được xem xét khoanh nợ không tính lãi đối với dư nợ bị thiệt hại; thời gian khoanh nợ tối đa là 02 năm (riêng đối với trường hợp liên kết, nông nghiệp công nghệ cao thời gian khoanh nợ tối đa là 03 năm).
- Bên cạnh đó, trong chỉ đạo điều hành, thời gian qua NHNN đã kịp thời chỉ đạo các TCTD triển khai đồng bộ các giải pháp tín dụng nhằm hỗ trợ khách hàng bị ảnh hưởng bởi thiên tai, bão, lũ như cơ cấu lại thời hạn trả nợ, giảm lãi suất cho vay đối với dư nợ hiện hữu, đồng thời tạo điều kiện cho vay mới với lãi suất ưu đãi nhằm giúp người dân, doanh nghiệp nhanh chóng khôi phục sản xuất, ổn định hoạt động kinh doanh sau thiên tai.
- Ngoài ra, thời gian qua, NHNN thực hiện quyết liệt các giải pháp nhằm ổn định mặt bằng lãi suất thị trường để góp phần hỗ trợ nền kinh tế, như giữ nguyên các mức lãi suất điều hành; chủ động điều tiết tiền tệ, kịp thời đáp ứng nhu cầu thanh khoản của các TCTD trên thị trường liên ngân hàng, hỗ trợ giảm mặt bằng lãi suất; chỉ đạo các TCTD triển khai các giải pháp để ổn định mặt bằng lãi suất; yêu cầu TCTD tiếp tục công bố thông tin lãi suất cho vay trên trang thông tin điện tử của ngân hàng nhằm cung cấp thông tin cho khách hàng tham khảo khi tiếp cận vốn vay; tổ chức làm việc trực tiếp với các ngân hàng thương mại (NHTM) và yêu cầu các NHTM giảm lãi suất tiền gửi của các giao dịch phát sinh mới, giảm lãi suất tiền gửi niêm yết và lãi suất cho vay,... Đặc biệt, ngay sau buổi làm việc của Thủ tướng Chính phủ với NHNN và hệ thống các TCTD ngày 13/8/2026, nhiều NHTM đã thể hiện tinh thần trách nhiệm, chia sẻ với nền kinh tế thông qua việc công bố các chương trình tín dụng với lãi suất cho vay giảm từ 1%-2%/năm, hướng tới những khu vực được xác định là động lực tăng trưởng của nền kinh tế, đồng thời tăng cường hỗ trợ khu vực doanh nghiệp nhỏ và vừa. Đến nay, đã có 12 NHTM tham gia với quy mô khoảng 400.000 tỷ đồng (trong đó 4 NHTM Nhà nước là 220.000 tỷ đồng).
Phòng Thông tin và Dân nguyện


